2026年国庆假期的楼市,可以用一句话概括:人气回来了,但成交还没有跟上。
☉ 文/普睿研究中心
2026年国庆假期(10月1日—7日)是“8·28”商品住房销售制度改革文件出台后的第一个全国性长假,也是10月1日起中央财政个人住房贷款贴息落地后的首个集中销售窗口。普睿数智15城案场监测显示,假期楼市呈现“人气先行、成交滞后”的典型特征:多数城市来访较9月周均明显抬升,但认购修复幅度普遍小于来访,转化率不升反降,成交进一步向少数头部项目集中。新房成交备案数据显示——25城假期成交面积合计85万平方米,同比增长14.5%,但较2024年仍低8.7%、较9月日均低33%。二手房延续底部修复,带看与新增挂牌同比普遍抬升,成交分化远大于新房。
我们预期10月将是一个“环比改善、同比降幅继续收窄”的结构性“银十”,热度集中在新规产品、低总价刚需与核心区强产品力项目。
01新房来访与认购:绝对量回升,但人气大于成交而转化率微降
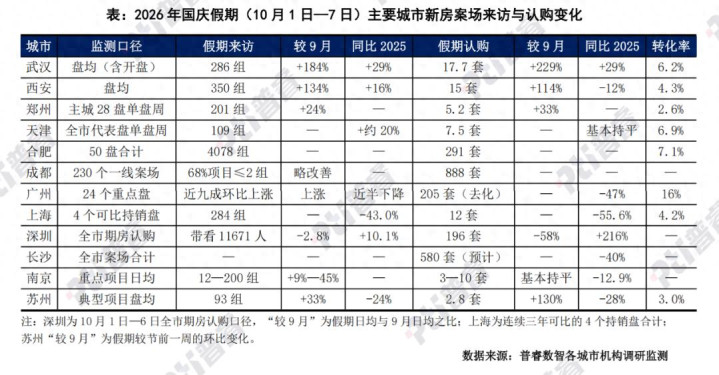
从普睿数智各城市重点监测项目一线案场的访购数据看,2026年国庆市场可以分为四种类型,分化程度明显大于去年同期。
第一类是访购同步放大的“双增”城市,以武汉、郑州主城为代表。武汉盘均来访286组、认购17.7套,同比2025年国庆均上涨29%,转化率6.2%与上年持平;剔除开盘项目后转化率降至4.8%,新盘首开是热度的主要来源。郑州主城28个主力项目周来访与周均成交较9月周均分别上涨24%和33%。
第二类是来访回升但认购走弱的“剪刀差”城市。西安盘均来访350组创近四年国庆新高,认购15套却低于2024年的21套和2025年的17套,来访上涨134%、认购仅上涨114%,转化率由4.7%回落至4.3%;深圳渠道带看同比增长10.1%,期房认购日均却只有9月的42%。长沙全期认购预计580套、同比下降40%,26个监测项目中仅6个转化率高于10%,且基本依赖降价或折扣。上海4个可比持销盘来访、认购同比分别下降43.0%和55.6%,认购/来访比由5.4%降至4.2%,有效购买意愿仍然偏弱。来访回升更多来自假期客流的集中释放与案场活动拉动,并不等于购买力的同步回补。
第三类是整体量缩但降幅显著收窄的城市。成都国庆网签11.03万平方米、856套,同比降幅由2025年的-29.5%、-32.8%收窄至-13.8%、-10.9%,但节日日均仍低于全年日均28.5%,节日脉冲继续减弱。南京认购2.98万平方米、218套,连续第四年下滑,降幅由-56%、-55%收窄至-12.7%、-12.9%,部分楼盘甚至出现2%左右的小幅涨价。广州推新1252套、同比下降42%,去化率16%,较2024年抬升11个百分点但未回到2025年水平。苏州亦属此列,盘均认购同比降幅由-70%收窄至-28%,环比却在走弱——假期来访较节前一周增长33%、认购增长130%,而2025年同期分别为199%和234%,假期的集中转化力度约只剩去年的六成。
第四类是在低基数上实现同比正增长的城市。上海新房前6天成交1231套、同比增长41%,但10月2日单日即贡献56.4%,主要由9月入市盘的集中网签支撑,成交增长与新增需求需分开看待。深圳期房认购同比增长216%,去年同期仅62套,基数效应显著,备案口径同比反而下降38%。天津单盘到访同比上升近2成、单盘认购与上年基本持平,处于近三年国庆的中等水平。
02新房成交备案:25城同比转正增14.5%,京沪带动一线同比增45%
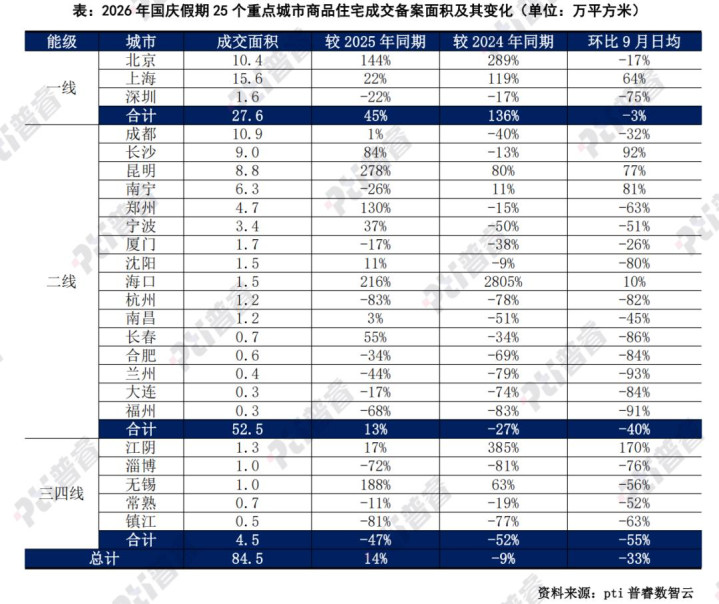
普睿数智监测的25个重点城市国庆假期商品住宅成交备案面积合计84.5万平方米,同比增长14.5%;但较2024年同期仍下降8.7%;较9月日均下降33.1%,仅相当于9月工作日水平。
一线合计27.6万平方米,同比增长45%、较2024年大增136%,环比9月日均仅微降2.7%,是唯一在三个口径上都接近或实现正增长的能级,增量几乎全部来自北京与上海;二线合计52.5万平方米,同比增长13%,但较2024年下降26.6%、环比9月日均下降40.4%,呈现“同比修复、绝对水平仍在下台阶”格局;三四线合计仅4.5万平方米,三项口径分别下降46.9%、52.1%和54.8%,跌幅较2025年的-23%进一步扩大。
城市层面,成交高度集中。上海、成都、北京、长沙、昆明等五城合计55万平方米,占总量的65%;12城同比正增长,涨幅居前的昆明、海口、无锡多属上年基数极低后的技术性修复。环比维度同样如此,仅7个城市假期日均高于9月日均,其余全部低于,兰州、福州、长春、合肥、大连降幅均超过八成。
另外,认购与备案错位。长沙认购同比下降40%,备案面积同比增长84%;郑州案场成交同比下降32%,备案面积增长130%——增量主要来自9月乃至更早认购的滞后网签,而非假期当期需求。反向的例子是合肥与深圳:合肥案场认购291套、二手成交同比增长94%,新房备案面积却同比下降34.1%;深圳期房认购同比增长216%,备案套数却下降38%。假期的认购尚未完成签约,假期的备案正在消化此前积压的认购存量。备案同比转正不等于需求转正,认购同比回落也不等于市场转冷。
03二手房市场:带看与挂牌同比抬升,成交分化加剧
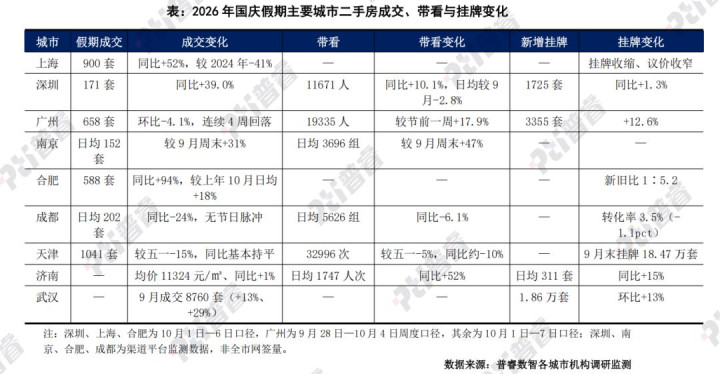
带看与新增挂牌是先行指标,二者在今年假期普遍走高:广州看房人数较节前一周上升17.9%、新增挂牌上升12.6%,济南日均带看同比上升52%,南京日均带看较9月周末上升47%。贴息政策公布后,置换链条两端的活跃度同步提升。
成交端则明显分化。成交改善的城市如合肥前6天成交588套、同比增长94%,较2025年10月全月日均还高18%;上海同比增长52%;深圳成交/带看比由上年的1.16%升至1.47%。成交走弱的如成都日均成交同比下降24%、转化率降至3.5%;天津较五一下降15%、同比基本持平;广州环比下降4.1%,已连续4周回落。
价格与议价空间同样值得关注。深圳国庆周降价与涨价房源之比由9.1升至12.5,平均降幅5.6%,但议价空间已收窄至8.95%、连续8个多月收窄;上海9月二手价格指数环比回升0.9个百分点,议价收窄,以价换量进入尾声,二手房价格进入低位震荡,成交的持续性取决于合理报价房源的补充速度。
04热销项目特征:集中度明显高于往年,低总价、价格让利仍是关键
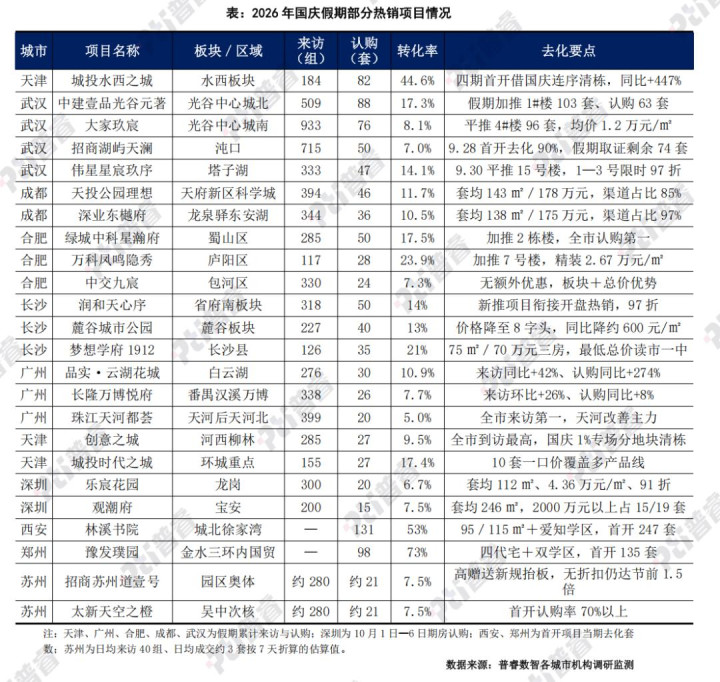
今年假期各城市热销项目认购集中度明显高于往年:成都TOP20项目贡献监测样本近46%,合肥TOP10占62.2%,长沙TOP30占63%,深圳前12盘占64%。
第一,首开或强销期内的新盘贡献了绝大部分增量。武汉认购20套以上的12个项目基本都处于开盘后的强销期,合肥TOP2与长沙TOP1同样依靠加推或新推项目衔接开盘热度。
第二,小面积、低总价是穿越周期最稳定的变量。成都TOP20套均总价普遍在300万元以内,150万—180万元刚改段最为热销;深圳假期认购中300万—600万元占比较9月提升7个百分点。
第三,价格让利仍是最有效的去化手段。长沙转化率高于10%的项目基本都采用了降价或折扣策略;成都优惠点数集中在9折上下、最高达84折;苏州无优惠的存量旧规老盘访购与9月周末持平,而有2%—3%优惠的项目认购环比提升30%—100%。
第四,优质地段与过硬产品力可以不依赖折扣。合肥中交九宸在无额外优惠的情况下仍居全市认购第三;深圳观潮府以16.36万元/平方米的备案均价拿下全市2000万元以上成交的近八成;苏州三个高赠送新规抬板项目在无假期折扣下日均来访仍达节前的1.5倍。
第五,教育与配套资源是可量化的溢价来源。长沙梦想学府1912以“最低70万元读市一中”实现21%的最高转化率;西安林溪书院凭学区首开去化53%,为城北最佳。
综上所述:2026年国庆假期的楼市,可以用一句话概括:人气回来了,但成交还没有跟上。与2024年政策脉冲下的普涨、2025年脉冲衰减后的普跌相比,今年呈现分化更鲜明——来访普遍回升、认购向头部集中,成交因假期而滞后,同比降幅由-20%转为14.5%;但热度仅由少数红盘贡献、转化率普遍回落,又不足以支撑“全面回暖”。
对10月而言,国庆认购的网签转化、集中入市的新盘货量、以及贴息政策对低总价刚需的支撑,构成环比回升的三重动力;而政策覆盖面的局限性、现房销售过渡期内购房者预期则限定了回升的高度。我们倾向于认为,10月将是一个“环比改善、同比降幅继续收窄”的结构性“银十”,热度仍集中在新规产品、低总价刚需与核心区强产品力项目。
普睿地产研究
普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。
排版:花卷
天成配资提示:文章来自网络,不代表本站观点。
- 上一篇:点登富 《塞尔达传说》电影更多演员阵容曝光 进入后期制作
- 下一篇:没有了
相关文章


沪深京指数
热点资讯


